Laba Indofood (INDF) Meroket, ICBP Turun: Apa Artinya Bagi Investor?
 ·
Berita Pilihan 05 Mei 2026 – Indofood Group (INDF) melaporkan laba bersih yang meningkat tajam pada kuartal terakhir, sementara anak perusahaan utama, Indofood CBP Sukses Makmur (ICBP), mencatat penurunan laba yang signifikan. Perbedaan arah ini menimbulkan pertanyaan penting bagi investor mengenai strategi investasi dan prospek jangka panjang masing‑masing entitas.
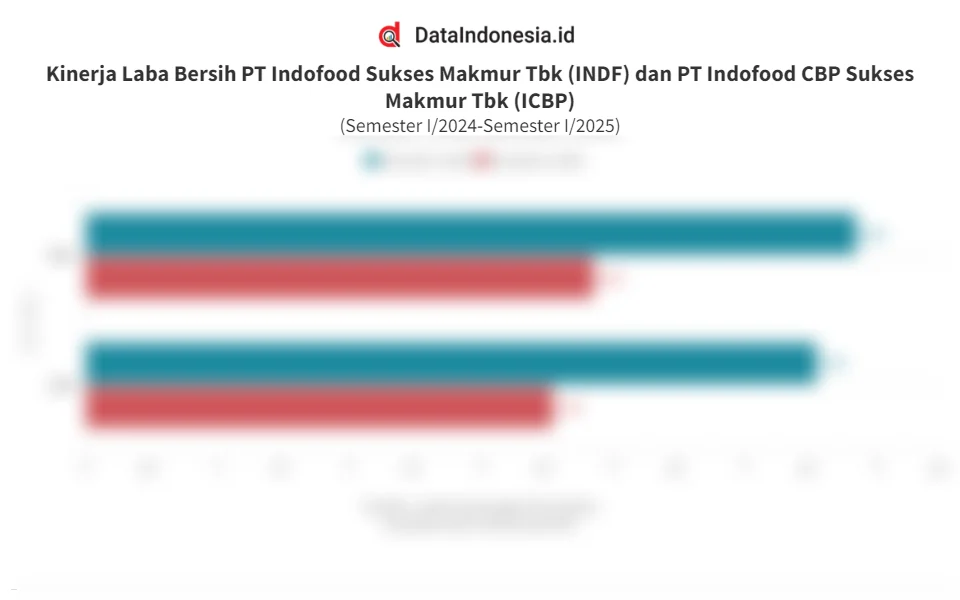
Menurut laporan keuangan yang dipublikasikan pada awal Mei 2024, laba bersih INDF mencapai sekitar Rp10,5 triliun, naik hampir 25% dibandingkan periode yang sama tahun lalu. Pendorong utama pertumbuhan adalah kenaikan penjualan produk makanan siap saji, peningkatan volume penjualan mie instan, serta perbaikan margin pada segmen agribisnis. Selain itu, efisiensi biaya operasional dan pengendalian beban keuangan turut memperkuat hasil akhir.
Berbeda dengan itu, ICBP mencatat laba bersih hanya Rp2,3 triliun, turun sekitar 15% YoY. Penurunan dipicu oleh tekanan harga bahan baku, terutama gandum dan minyak kelapa sawit, serta persaingan ketat di pasar makanan ringan dan minuman kemasan. Meskipun ICBP berhasil meningkatkan volume penjualan, margin kotor tertekan akibat fluktuasi harga input.
Berikut rangkuman kunci keuangan kedua entitas:
| Entitas | Laba Bersih (Rp Miliar) | Perubahan YoY |
|---|---|---|
| INDF | 10.500 | +25% |
| ICBP | 2.300 | -15% |
Analisis teknikal menunjukkan pergerakan harga saham INDF berada dalam tren naik yang kuat, dengan rata‑rata bergerak 50‑hari di atas rata‑rata 200‑hari dan RSI berada di zona 60‑70, menandakan momentum bullish yang masih berlanjut. Sebaliknya, saham ICBP menunjukkan pola konsolidasi, dengan tekanan jual pada level support penting sekitar Rp8.500 per lembar.
Rekomendasi para analis pasar modal memperhatikan perbedaan fundamental ini. Untuk INDF, mayoritas analis memberikan rating “Beli” dengan target harga antara Rp12.500‑Rp13.500, mengingat prospek pertumbuhan pada segmen makanan olahan dan ekspansi ke pasar internasional. Sementara itu, ICBP mendapatkan rating “Tahan” atau “Jual” tergantung pada toleransi risiko investor, dengan target harga diproyeksikan turun ke kisaran Rp8.000‑Rp8.800.
Investor yang memegang portofolio terdiversifikasi sebaiknya menimbang bobot alokasi antara kedua saham. Mengingat INDF menunjukkan fundamental kuat dan outlook positif, menambah posisi atau menahan saham tersebut dapat menjadi strategi defensif. Di sisi lain, ICBP memerlukan pemantauan ketat terkait kebijakan harga bahan baku dan strategi diversifikasi produk.
Secara makro, kondisi ekonomi domestik yang masih dipengaruhi oleh inflasi dan kebijakan moneter ketat dapat mempengaruhi daya beli konsumen, terutama pada segmen produk konsumen cepat saji. Namun, posisi pasar yang kuat dan jaringan distribusi luas memberi keunggulan kompetitif bagi INDF.
Kesimpulannya, perbedaan arah laba antara INDF dan ICBP mencerminkan dinamika internal grup serta tantangan eksternal di industri makanan. Investor disarankan untuk fokus pada saham INDF sebagai pilihan utama, sambil memantau perkembangan ICBP untuk peluang masuk pada harga yang lebih rendah bila kondisi fundamental membaik.