BI Rate Naik ke 5,5%: Dampak Besar pada KPR, Bank, dan Pasar Properti Indonesia
 ·
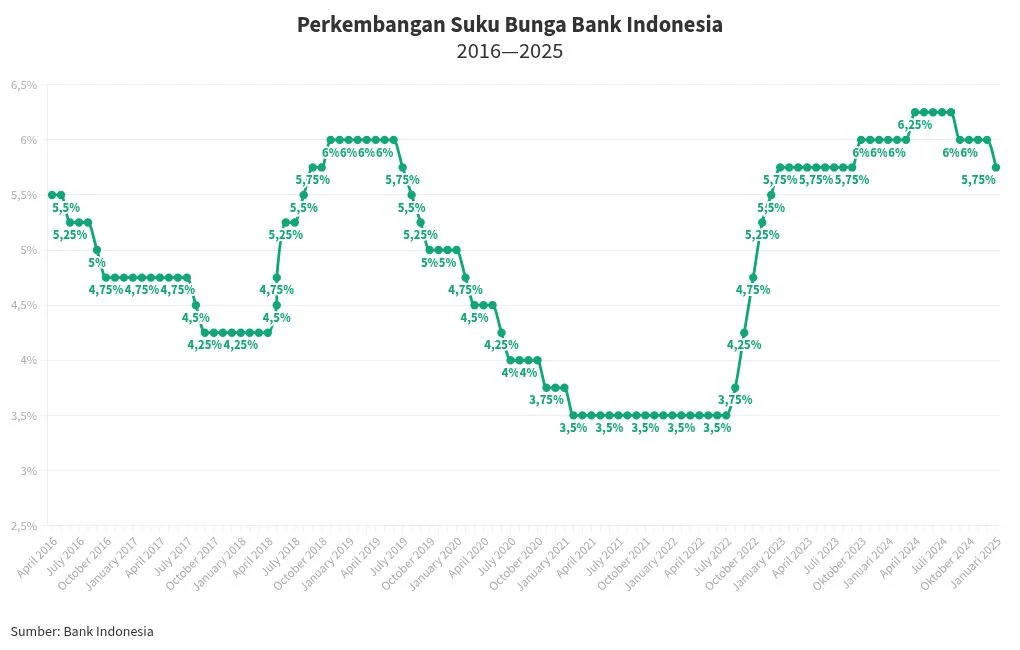
Berita Pilihan 11 Juni 2026 – Bank Indonesia kembali mengerek suku bunga acuan (BI Rate) menjadi 5,5% pada 9 Juni 2026, menandai langkah kebijakan moneter yang dipandang krusial untuk menstabilkan nilai tukar rupiah dan menahan laju inflasi. Kenaikan 25 basis poin ini tidak hanya memengaruhi pasar uang, tetapi juga menimbulkan efek berantai pada sektor perumahan, perbankan, dan pembiayaan konsumen.
Menurut Zulfi Syarif Koto, Ketua Umum The Housing and Urban Development (The Hud) Institute, kenaikan BI Rate diproyeksikan akan diteruskan oleh bank-bank dalam bentuk kenaikan suku bunga Kredit Pemilikan Rumah (KPR) dalam satu hingga dua bulan. “BI Rate naik 25 bps, bunga KPR bank biasanya ikut naik 15‑25 bps dalam 1‑2 bulan,” ujarnya pada 11 Juni 2026. Ia memperkirakan tambahan cicilan KPR senilai Rp1 miliar dengan tenor 20 tahun dapat menambah beban bulanan antara Rp150.000 hingga Rp200.000.
Implikasi tersebut sangat terasa bagi calon pembeli rumah kelas menengah yang rasio cicilan sudah mendekati batas aman 30% dari pendapatan bulanan. Zulfi menambahkan, banyak debitur berpotensi menunda pembayaran uang tanda jadi atau booking fee properti hingga enam‑sembilan bulan ke depan, sementara penjualan rumah tapak nonsubsidi dan apartemen kelas menengah diperkirakan melambat 20‑30% hingga kuartal IV/2026.
Di sisi perbankan, dampak kenaikan BI Rate tidak dirasakan secara merata antara bank milik negara (Himbara) dan bank swasta. Josua Pardede, Chief Economist Permata Bank, menilai bahwa bank Himbara memiliki jaringan luas, dana murah, dan akses ke proyek pemerintah, namun juga menghadapi risiko tambahan dari penugasan pemerintah seperti Program Koperasi Desa Merah Putih. Sementara itu, bank swasta besar cenderung lebih fleksibel dalam menyesuaikan harga kredit, lebih selektif dalam menilai kualitas debitur, dan mengandalkan basis dana CASA yang kuat untuk mempertahankan margin bunga bersih.
Nafan Aji Gusta Utama, Senior Technical Analyst Mirae Asset Sekuritas Indonesia, menekankan bahwa bank swasta dengan cost of fund rendah akan lebih tahan terhadap tekanan suku bunga. Namun, ia juga mengakui bahwa bank Himbara tetap memiliki bantalan kuat berkat pertumbuhan dana pihak ketiga (DPK) dan peran sebagai penampung dana pemerintah.
Asosiasi Perusahaan Pembiayaan Indonesia (APPI) menyoroti bahwa dampak utama kenaikan BI Rate akan terasa pada nasabah baru yang ingin mengajukan kredit. Suwandi Wiratno, Ketua Umum APPI, menegaskan bahwa kredit yang sudah berjalan tidak akan terpengaruh secara signifikan, namun calon debitur harus memperhitungkan penyesuaian suku bunga yang lebih tinggi pada saat pengajuan.
Kenaikan BI Rate juga dipandang sebagai sinyal positif bagi investor. Ekonom Piter Abdullah mencatat bahwa setelah pengumuman kebijakan, nilai tukar rupiah menguat dan indeks IHSG menunjukkan respons positif. Menurutnya, kebijakan moneter yang lebih ketat diperlukan untuk menumbuhkan kepercayaan pasar, meski tidak langsung mendorong pertumbuhan ekonomi.
Berikut rangkuman dampak utama kenaikan BI Rate:
- KPR: Kenaikan suku bunga diperkirakan 15‑25 bps, menambah beban cicilan Rp150.000‑Rp200.000 per bulan untuk pinjaman Rp1 miliar.
- Bank Himbara vs Swasta: Himbara memiliki jaringan luas dan dana murah, namun terpapar risiko penugasan pemerintah; bank swasta lebih fleksibel dan memiliki cost of fund lebih rendah.
- Pembiayaan Konsumen: Nasabah baru akan menghadapi suku bunga lebih tinggi, sementara kredit lama relatif stabil.
- Pasar Properti: Penjualan rumah tapak nonsubsidi dan apartemen kelas menengah diprediksi melambat 20‑30% hingga akhir tahun.
- Investor & Rupiah: Kebijakan mendukung penguatan rupiah dan menumbuhkan kepercayaan investor.
Secara keseluruhan, keputusan Bank Indonesia untuk menaikkan BI Rate menjadi 5,5% mencerminkan upaya menyeimbangkan stabilitas nilai tukar, pengendalian inflasi, dan keberlanjutan pertumbuhan kredit. Sementara sektor perumahan dan pembiayaan konsumen harus menyesuaikan diri dengan beban cicilan yang lebih tinggi, bank-bank—baik Himbara maupun swasta—dianggap memiliki strategi masing-masing untuk menghadapi era suku bunga tinggi. Bagi konsumen, perencanaan keuangan yang matang dan pemilihan produk kredit yang tepat menjadi kunci untuk mengurangi risiko keuangan di tengah kebijakan moneter yang lebih ketat.