Relaksasi SPT Badan 2025: Pemerintah Perpanjang Batas Lapor hingga 31 Mei 2026, Apa Dampaknya bagi Perusahaan?
 ·
Berita Pilihan 02 Mei 2026 – Direktorat Jenderal Pajak (DJP) resmi mengumumkan kebijakan relaksasi SPT Badan 2025 yang memperpanjang batas akhir penyampaian SPT Tahunan hingga 31 Mei 2026. Keputusan ini dikeluarkan melalui Surat Keputusan Direktur Jenderal Pajak nomor KEP-71/PJ/2026 dan menjadi sorotan utama dunia usaha menjelang akhir tahun pajak.
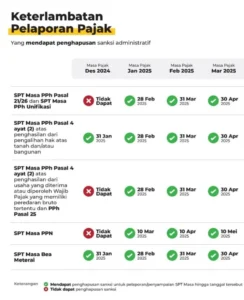
Penyesuaian waktu pelaporan memberikan tambahan satu bulan bagi wajib pajak badan yang sebelumnya harus menyerahkan laporan paling lambat akhir April. Dengan ruang tambahan tersebut, perusahaan dapat menyiapkan dokumen keuangan secara lebih teliti, mengurangi risiko kesalahan, dan menghindari sanksi administratif seperti denda Rp1.000.000 atau surat teguran.
Direktur Jenderal Pajak Bimo Wijayanto menegaskan bahwa relaksasi ini bersifat sementara dan hanya mencakup pelaporan, bukan pembayaran pajak. “Kami menerima banyak masukan dari asosiasi wajib pajak dan korporasi, sehingga memutuskan untuk memberi kelonggaran waktu pelaporan. Pembayaran tetap harus dipenuhi sesuai ketentuan yang berlaku,” ujarnya dalam konferensi pers pada 2 Mei 2026.
Data realisasi menunjukkan bahwa hingga 30 April 2026, sekitar 12,6‑12,7 juta SPT PPh Badan telah masuk, menyentuh 84 % dari target 15 juta laporan. Target kepatuhan penyampaian pada tahun 2026 ditetapkan sebesar 83,2 %, menandakan bahwa kebijakan ini diharapkan dapat menutup kesenjangan antara realisasi dan target nasional.
- Awal batas normal: 30 April 2026
- Batas perpanjangan: 31 Mei 2026
- Tanpa denda atau bunga selama masa relaksasi
- Surat Tagihan Pajak tidak diterbitkan selama periode ini
Menteri Keuangan Purbaya Yudhi Sadewa turut memberi dukungan politik terhadap kebijakan tersebut. Menurutnya, perpanjangan waktu pelaporan membantu perusahaan menghadapi hambatan administratif dan menyiapkan data yang akurat, sehingga kualitas penerimaan pajak jangka panjang dapat ditingkatkan.
Namun, DJP mengingatkan bahwa relaksasi tidak menghapus kewajiban utama. Wajib pajak tetap harus menyampaikan SPT tepat waktu setelah 31 Mei 2026, dan jika melewati batas tersebut akan dikenakan denda serta potensi bunga atas kekurangan bayar. Selain itu, otoritas pajak tetap memiliki akses ke data pihak ketiga, termasuk data perbankan, untuk memverifikasi kepatuhan.
Secara praktis, perusahaan dapat memanfaatkan masa tambahan ini untuk:
- Mereview kembali pencatatan transaksi dan memastikan konsistensi data.
- Mengintegrasikan sistem akuntansi dengan modul pelaporan pajak.
- Melakukan audit internal guna mengidentifikasi potensi risiko pajak.
- Menyusun dokumen pendukung yang diperlukan untuk otoritas pajak.
Jika batas relaksasi terlampaui, sanksi administratif akan kembali berlaku dengan denda standar Rp1.000.000 per laporan yang terlambat. Selain itu, DJP dapat mengirimkan surat teguran dan, bila ditemukan kekurangan bayar, akan menerbitkan Surat Tagihan Pajak beserta bunga sesuai regulasi.
Para pengamat ekonomi menilai kebijakan ini sebagai langkah akomodatif yang seimbang antara kebutuhan fiskal pemerintah dan realitas operasional dunia usaha. Dengan menambah waktu pelaporan, diharapkan tingkat kepatuhan tidak hanya tercapai secara numerik, tetapi juga secara kualitas, mengurangi potensi revisi dan penyesuaian di kemudian hari.
Kesimpulannya, relaksasi SPT Badan 2025 memberikan kesempatan strategis bagi perusahaan untuk menyelesaikan kewajiban perpajakan secara lebih terstruktur. Namun, disiplin tetap menjadi kunci utama; perusahaan yang menunda pelaporan hingga batas akhir harus memastikan semua data telah diverifikasi agar tidak menimbulkan konsekuensi lanjutan setelah masa relaksasi berakhir.