Survei BI: Pertumbuhan Kredit Baru Triwulan I 2026 Melambat, Dipengaruhi Kebijakan Hati-hati dan Penurunan Suku Bunga
 ·
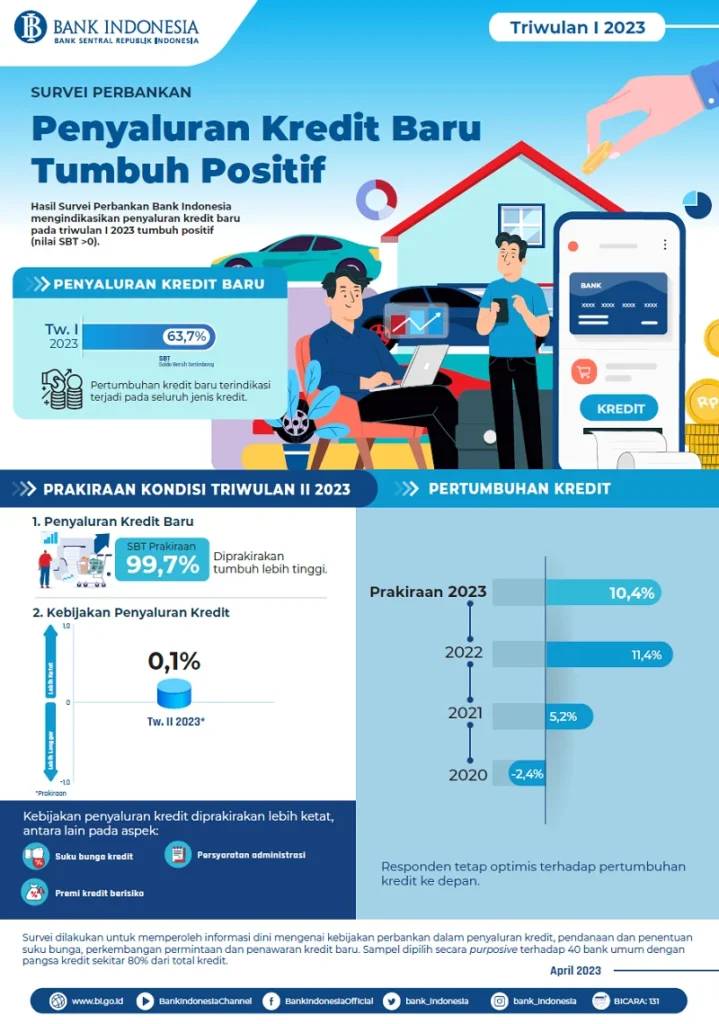
Berita Pilihan 24 April 2026 – Bank Indonesia (BI) merilis hasil Survei Perbankan yang mengindikasikan bahwa pertumbuhan kredit baru pada triwulan I 2026 mengalami perlambatan dibandingkan kuartal sebelumnya. Meskipun penyaluran kredit tetap positif, angka Saldo Bersih Tertimbang (SBT) hanya mencapai 38,74 persen, jauh di bawah 88,92 persen pada triwulan IV 2025.
Direktur Departemen Komunikasi BI, Anton Pitono, menjelaskan bahwa penurunan ini terutama disebabkan oleh melambatnya kredit konsumsi dan investasi, meskipun kredit modal kerja masih menunjukkan pertumbuhan. Data rinci menunjukkan bahwa kredit konsumsi mencatat SBT 51,97 persen, kredit investasi 37,33 persen, dan kredit modal kerja 36,40 persen.
Jika dilihat dari jenis penggunaan, peningkatan kredit konsumsi didorong oleh tiga segmen utama:
- Kredit multiguna dengan SBT 51,90 persen
- Kredit tanpa agunan (KTA) dengan SBT 37,23 persen
- Kredit kendaraan bermotor dengan SBT 13,38 persen
Sementara itu, segmen kartu kredit dan kredit perumahan (KPR/KPA) menunjukkan penurunan, masing-masing hanya mencatat SBT 47,05 persen dan 42,33 persen.
Para responden survei memperkirakan bahwa pada triwulan II 2026 penyaluran kredit baru akan kembali menguat, dengan prediksi SBT mencapai 96,65 persen. Prioritas tetap pada kredit modal kerja, diikuti kredit investasi dan kredit konsumsi. Pada kredit konsumsi, KPR/KPA masih diproyeksikan menjadi prioritas utama.
Indeks Lending Standard (ILS) pada triwulan I 2026 tercatat positif 0,15, menandakan standar penyaluran kredit yang lebih berhati-hati, terutama pada kredit investasi. Sebaliknya, ILS diperkirakan akan menjadi negatif sebesar -2,88 pada triwulan II, menandakan pelonggaran kebijakan.
Faktor eksternal yang turut memengaruhi pertumbuhan kredit adalah transmisi suku bunga BI yang belum sepenuhnya menyerap penurunan BI Rate. Meskipun BI Rate ditetapkan pada 4,25 persen – penurunan 125 basis poin sejak awal 2025 – penurunan suku bunga kredit baru hanya sebesar 44 basis poin pada Maret 2026. Ekonom Rahma Gafmi dari Universitas Airlangga menyoroti bahwa bank cenderung menahan suku bunga kredit karena risiko debitur yang masih tinggi serta margin keuntungan yang terjaga.
Bank-bank besar seperti BCA dan KB Bank mencerminkan tren ini. BCA melaporkan SBDK antara 6,85‑8,89 persen pada akhir Maret, turun dari kisaran 7,84‑9,47 persen pada tahun sebelumnya. Total kredit BCA tumbuh 5,6 persen YoY menjadi Rp 994 triliun, dengan LAR menurun menjadi 5,1 persen. Sementara KB Bank mencatat SBDK 9,17‑9,72 persen pada April 2026, sedikit lebih rendah dari 9,5‑10 persen pada tahun sebelumnya.
Dalam konteks makroekonomi yang lebih luas, proyeksi HSBC menegaskan bahwa pertumbuhan ekonomi Indonesia pada 2026 diperkirakan berada di bawah 5 persen, meski defisit APBN dijaga di bawah 3 persen. Guncangan harga energi akibat konflik geopolitik dapat menambah tekanan pada konsumsi dan investasi, yang pada gilirannya memengaruhi permintaan kredit.
Secara keseluruhan, meskipun kondisi moneter tetap mendukung, kombinasi kebijakan penyaluran yang lebih konservatif, transmisi suku bunga yang terbatas, dan ketidakpastian eksternal menyebabkan pertumbuhan kredit baru melambat pada kuartal pertama 2026. Para pelaku pasar diharapkan memantau perkembangan ILS, kebijakan suku bunga, serta dinamika ekonomi global untuk menilai arah kebijakan kredit ke depan.
Dengan proyeksi pertumbuhan kredit tahunan sebesar 8,06 persen pada 2026—lebih rendah dari 9,69 persen pada 2025—bank akan terus menyeimbangkan antara ekspansi kredit dan kualitas aset, sambil menyesuaikan standar penyaluran sesuai dengan risiko yang teridentifikasi.